- Crésus Casino est bloqué depuis juin 2024 et définitivement fermé depuis septembre 2024 selon le rapport annuel de l'ANJ : aucune page de retrait actuelle n’a été vérifiée ici.
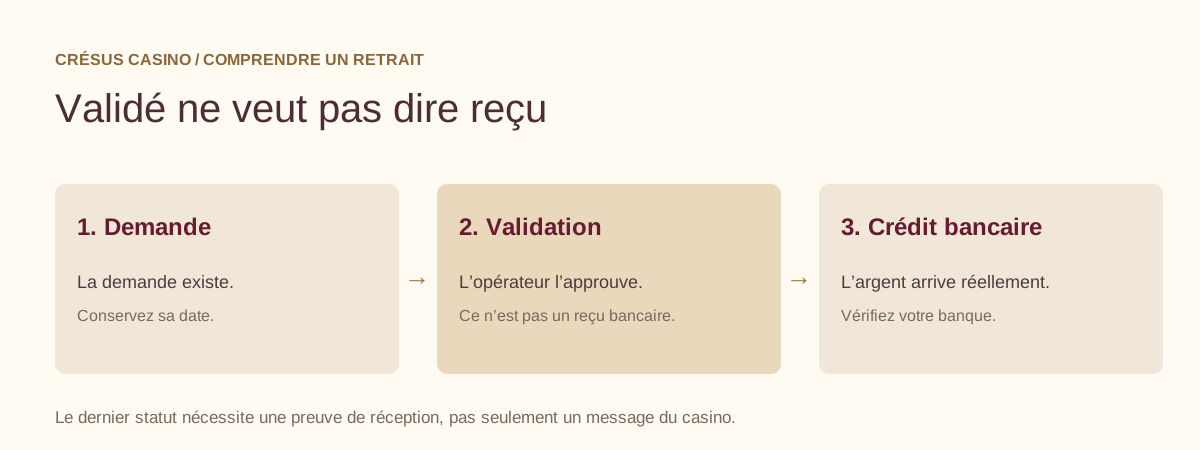
- Un retrait « approuvé » n'est pas un virement reçu : notez séparément la date de demande, de validation et de crédit bancaire réel.
- Un dépôt débité mais jamais crédité et un gain jamais payé sont deux dossiers différents, avec des preuves différentes.
- Ne payez jamais de « frais de déblocage » et ne faites aucun nouveau dépôt pour récupérer un solde : c'est un schéma d'arnaque classique.
- Conservez tout localement (relevés, e-mails, captures) ; notre site ne collecte ni documents bancaires ni pièces d'identité.
Fermeture confirmée : ce que cela change pour votre dossier
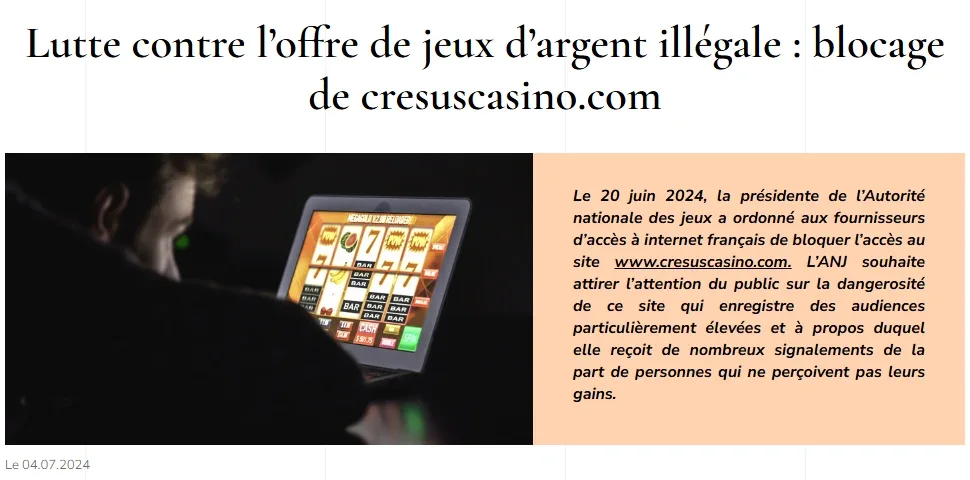
Le point de départ de toute démarche est un fait vérifiable : l'Autorité nationale des jeux a ordonné le blocage de cresuscasino.com le 20 juin 2024, annoncé publiquement le 4 juillet 2024 en mentionnant des sites miroirs et des plaintes pour non-paiement, puis son rapport annuel 2024 situe la fermeture permanente de l'opérateur à partir de septembre 2024. Autrement dit, les sources vérifiées n'identifient ni caisse, ni service client, ni portail de connexion opérationnel de l'opérateur d'origine. Toute personne qui se présente aujourd'hui comme « le support Crésus » capable de débloquer votre solde doit être traitée avec la plus grande méfiance.
Chronologie complète du blocage et de la fermeture · Annonce officielle de l'ANJ du 4 juillet 2024
Trois scénarios à ne pas mélanger : dépôt échoué, retrait en attente, compte bloqué
Les témoignages historiques lus sur les forums montrent trois situations distinctes, et les confondre mène à de mauvaises démarches. Premier scénario : le dépôt échoué. En juin 2021, un utilisateur racontait un débit bancaire jamais crédité sur son compte joueur et une attente d'environ trois mois, sans confirmation de remboursement dans la discussion lue. En juillet 2022, une autre question portait sur deux dépôts par carte « échoués », et le modérateur demandait d'abord si un débit bancaire réel avait eu lieu. La distinction est cruciale : une autorisation refusée peut apparaître temporairement sur votre application bancaire sans être un débit comptabilisé. Seul un débit effectivement comptabilisé sur le relevé constitue une perte à documenter.
Deuxième scénario : le retrait validé mais jamais reçu. En avril 2024, un joueur rapportait une demande approuvée le 15 avril, une attente le 18, une réponse du support l'invitant à revenir le 26, et toujours rien reçu le 20 avril. Troisième scénario : le compte bloqué avec des gains affichés, comme cette question d'octobre 2022 concernant un solde déclaré de 4 000 € sur un compte fermé, dont la cause exacte n'a jamais été établie dans la discussion. Ces trois situations exigent des preuves différentes : relevé bancaire pour le dépôt, historique de la demande de retrait pour le gain validé, et correspondances avec le support pour le compte bloqué. Avant d'écrire à qui que ce soit, identifiez lequel est le vôtre.
| Scénario | Preuve centrale | Piège fréquent |
|---|---|---|
| Dépôt débité, jamais crédité | Relevé bancaire montrant le débit comptabilisé | Confondre autorisation en attente et débit réel |
| Retrait approuvé, jamais reçu | Historique de demande + absence de crédit sur le relevé | Croire que « approuvé » signifie « versé » |
| Compte bloqué avec solde affiché | Captures du solde, e-mails du support | Prendre une hypothèse de forum pour la cause officielle |
Lire les statuts d'un retrait : demandé, validé, reçu
Séparez demande, approbation affichée, envoi annoncé et crédit bancaire réel. Dans le témoignage de Choupet d’avril 2024, l’approbation indiquée au 15 avril et l’attente encore décrite au 20 avril montrent précisément pourquoi ces dates doivent rester distinctes. Ce récit n’établit ni une moyenne de délai, ni le volume de joueurs concernés, ni une cessation générale des paiements. Les plaintes mentionnées par l’ANJ sont un constat attribué au régulateur, pas une statistique produite par ce guide.
Prenons un exemple hypothétique pour fixer les idées. Imaginons une demande de 300 € faite un lundi, validée le mercredi, avec un virement annoncé « sous 3 à 5 jours ouvrés ». Les jours ouvrés courent alors à partir de l'envoi réel des fonds, pas de la demande : si l'envoi a lieu le vendredi, le délai de 5 jours ouvrés peut mener au vendredi de la semaine suivante, soit 11 jours calendaires après la demande. Si au bout de ce délai rien n'apparaît, la preuve utile n'est pas la capture du statut « validé », mais la combinaison des trois dates (demande, validation, absence de crédit constatée sur relevé à une date donnée). C'est cette chronologie datée qui rend un dossier lisible par un tiers.
Vous cherchiez une autre offre ?
Consultez les offres partenaires et vérifiez leur disponibilité, leurs conditions et leur statut. Ce parcours est distinct de toute démarche concernant un ancien solde Crésus.
Découvrir les offres partenaires ↗Constituer un dossier de preuves exploitable
Un dossier utile tient en une chemise de fichiers sur votre ordinateur, pas dans la mémoire d'un forum. Rassemblez : les relevés bancaires montrant chaque débit vers l'opérateur (date, montant, libellé exact du bénéficiaire), les e-mails de confirmation de dépôt et de retrait, les captures d'écran de l'historique de transactions du compte joueur si vous y avez encore accès, les identifiants de transaction communiqués par le site, et toute la correspondance avec le support, y compris les réponses automatiques. Conservez les fichiers originaux des e-mails plutôt que des copies recollées : les en-têtes techniques peuvent avoir de la valeur si un professionnel examine le dossier.
Organisez ensuite ces éléments en une chronologie simple, une ligne par événement : date, action, montant, preuve associée. Exemple hypothétique : « 12 mars 2024 — dépôt 100 € par carte, débit visible sur relevé du 13 mars — 20 mars — demande de retrait 250 € — 25 mars — statut validé — 30 avril — aucun crédit reçu, relevé à l'appui ». Ce format permet à un conseiller bancaire, une association ou un avocat de comprendre le dossier en deux minutes. À l'inverse, un long récit émotionnel sans dates ni montants est inexploitable. Notez enfin que notre site ne collecte aucun document : ne nous envoyez ni relevés, ni pièce d'identité, ni coordonnées bancaires. Notre page contact reçoit uniquement des signalements éditoriaux.
- Téléchargez ou scannez les relevés montrant les débits vers l'opérateur.
- Exportez les e-mails du support en fichiers originaux, avec dates visibles.
- Listez chaque transaction : date, montant, statut final constaté.
- Rédigez la chronologie en une page maximum.
- Faites une copie de sauvegarde hors ligne de l'ensemble.
Signaler une information éditoriale (sans documents bancaires)
Modèle de message clair pour votre banque ou un conseil
Que vous écriviez à votre banque, à une association de consommateurs ou à un professionnel du droit, le message efficace suit la même structure : faits datés, montants, preuves jointes, demande précise. Évitez les qualifications juridiques que vous ne maîtrisez pas ; décrivez. Exemple hypothétique de trame : « Entre le [date] et le [date], j'ai effectué [nombre] paiements par carte totalisant [montant] € vers le site cresuscasino.com. Le [date], j'ai demandé un retrait de [montant] €, validé selon l'interface le [date]. À ce jour, aucun crédit correspondant n'apparaît sur mon compte (relevé joint). Le site est bloqué en France depuis juin 2024 sur décision de l'ANJ et fermé depuis septembre 2024. Je souhaite connaître les options dont je dispose concernant ces opérations. »
Deux précautions. D'abord, adaptez la demande à l'interlocuteur : à votre banque, vous décrivez des opérations par carte et demandez quelles procédures existent ; à un avocat ou une association, vous demandez une analyse de votre situation. Les délais et conditions des procédures bancaires de contestation varient selon les établissements et les contrats : interrogez votre banque sur votre cas précis plutôt que de vous fier à un délai lu sur un forum. Ensuite, méfiez-vous des « services de récupération de fonds » qui vous contactent en premier : exiger un paiement initial pour « débloquer » un gain est le schéma classique de l'arnaque au recovery. Aucun interlocuteur légitime ne vous demandera un nouveau dépôt ou des frais pour récupérer votre propre argent.
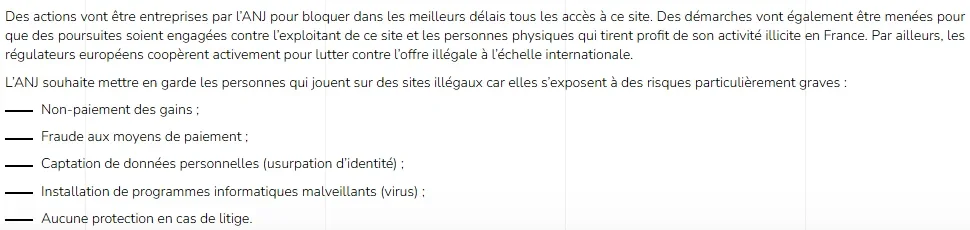
« Non-paiement des gains ; fraude aux moyens de paiement ; captation de données personnelles. »
À qui vous adresser, et dans quel ordre
Premier interlocuteur : votre banque, car c'est elle qui voit les flux réels. Présentez la chronologie et demandez quelles procédures s'appliquent à des paiements par carte vers un commerçant qui n'a pas fourni la contrepartie. Deuxième piste : les plateformes officielles françaises de signalement, notamment pour les sites de jeux illégaux et les pratiques commerciales ; l'ANJ rappelle par ailleurs que les jeux de casino en ligne comme les machines à sous ou la roulette ne sont pas autorisés en France, et qu'une licence étrangère ne vaut pas autorisation française. Troisième piste : une association de consommateurs ou un avocat, si les montants en jeu justifient une analyse individuelle.
Ce qu'il faut écarter : chercher un « nouveau Crésus » via un lien miroir, répondre à des messages privés promettant la récupération du solde, ou suivre des tutoriels de contournement du blocage. Nous ne fournissons aucune méthode pour contourner les restrictions géographiques, et nous ne recommandons aucun site offshore spécifique sans conditions vérifiées. Si vous êtes inscrit à un dispositif d'auto-exclusion, ne cherchez en aucun cas à jouer ailleurs pour « vous refaire » : votre priorité est le dossier de preuves, pas une nouvelle plateforme.
Jouer ailleurs : pourquoi la prudence s'impose après une fermeture
Ensuite, la séparation des dossiers : récupérer de l'argent bloqué chez un opérateur fermé et choisir un nouveau site sont deux décisions indépendantes. Ne laissez pas la frustration du premier dossier précipiter la seconde. Si vous comparez des offres commerciales, exigez des conditions de retrait lisibles avant le moindre dépôt : délais annoncés, plafonds, documents demandés, et existence d'un recours identifiable. Notre page dédiée liste les points de contrôle à appliquer à toute offre, sans présenter aucun partenaire comme agréé en France.
Points de contrôle avant de choisir une alternative · Offres partenaires clairement identifiées
Questions fréquentes
Crésus Casino peut-il encore me payer mon retrait en attente ?
Le site est bloqué depuis juin 2024 sur ordre de l'ANJ et fermé depuis septembre 2024 selon son rapport annuel. Aucun support actuel traitant les retraits n’a été identifié dans les sources vérifiées. Votre démarche utile est de constituer un dossier de preuves et de consulter votre banque ou un conseil, sans payer de frais à qui que ce soit.
Mon retrait était marqué « approuvé », est-ce une preuve de paiement ?
Non. « Approuvé » signifie seulement que l'opérateur avait validé la demande dans son interface. La seule preuve de paiement est le crédit visible sur votre relevé bancaire. Conservez les dates de demande et de validation avec le relevé montrant l'absence de crédit.
Mon dépôt a échoué mais je vois un montant sur mon application bancaire : ai-je perdu cet argent ?
Pas nécessairement. Une autorisation refusée peut apparaître temporairement sans être un débit comptabilisé. Vérifiez sur votre relevé si l'opération est réellement débitée. Seul un débit comptabilisé constitue une perte à documenter auprès de votre banque.
Quelqu'un me propose de récupérer mon solde moyennant des frais : que faire ?
Refusez. Exiger un paiement initial, un nouveau dépôt ou des « frais de déblocage » pour récupérer vos propres fonds est le schéma typique de l'arnaque à la récupération. Aucun interlocuteur légitime ne fonctionne ainsi, et notre site ne demande jamais d'argent ni de documents bancaires.
Puis-je vous envoyer mes relevés bancaires pour que vous récupériez mon argent ?
Non. Nous sommes un guide éditorial indépendant : nous ne sommes ni l'ancien opérateur ni son support, nous ne médiatisons aucun remboursement et nous ne collectons ni relevés, ni pièces d'identité, ni coordonnées bancaires. Notre page contact reçoit uniquement des signalements éditoriaux.