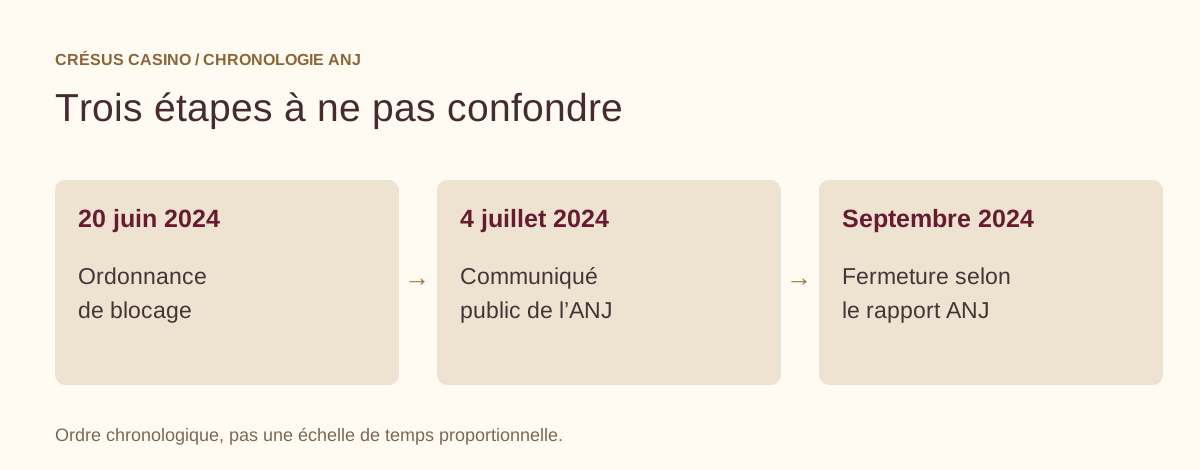
- Crésus Casino est fermé depuis septembre 2024 selon le rapport annuel 2024 de l'ANJ ; tout avis récent doit être rattaché à son domaine exact et à sa date de jeu avant d’être comparé aux anciens témoignages.
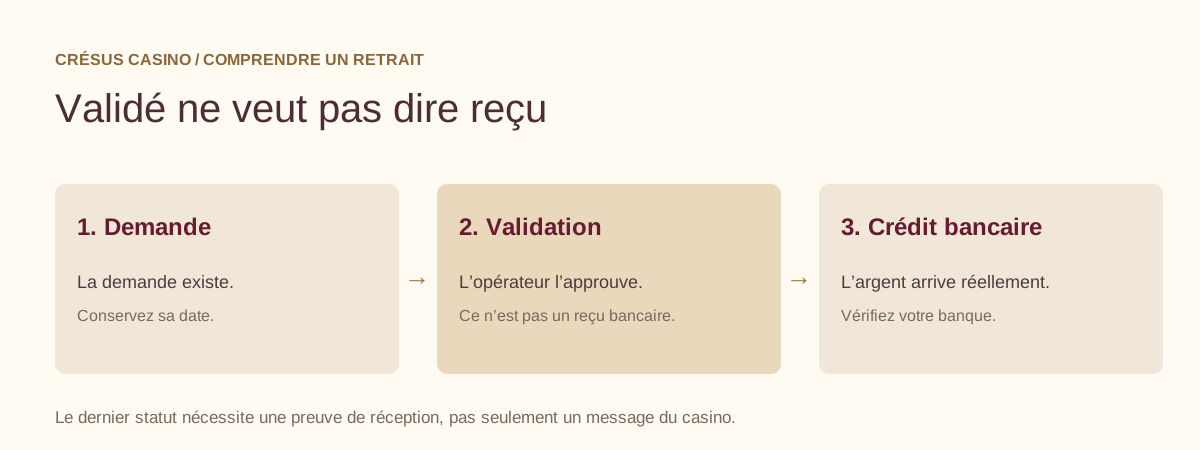
- Les témoignages de retraits montrent trois dates distinctes : demande, approbation et réception bancaire ; « approuvé » ne signifie pas « reçu ».
- Un dépôt « échoué » peut être une simple autorisation refusée sans débit réel : seul le relevé bancaire tranche.
- Aucune note globale ni pourcentage de joueurs remboursés ne peut être calculé à partir de ces récits isolés.
Statut officiel : blocage ANJ et fermeture de septembre 2024
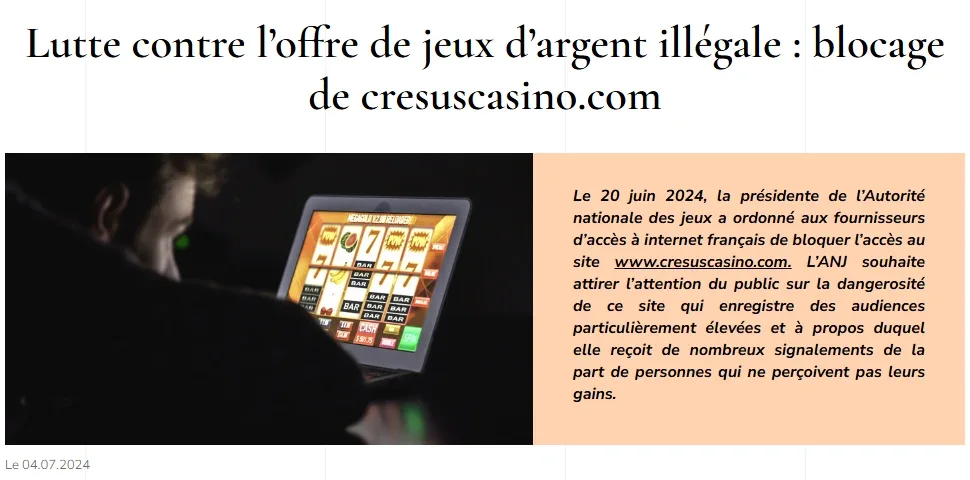
Avant d'analyser le moindre avis, il faut fixer le cadre factuel. Le 20 juin 2024, l'Autorité nationale des jeux a obtenu une ordonnance de blocage visant cresuscasino.com, rendue publique le 4 juillet 2024. Le communiqué de l'ANJ mentionnait déjà des miroirs du site et des plaintes pour non-paiement. Le rapport annuel 2024 de l'ANJ indique ensuite une fermeture permanente à partir de septembre 2024. Cette chronologie est le plafond de ce que l'on peut affirmer : le site d'origine n'existe plus comme opérateur actif.
Conséquence pratique pour la lecture des avis : un témoignage daté de 2022 ou 2023 décrit un service qui fonctionnait encore, avec ses délais et ses défauts réels. Un message posté fin 2024 ou en 2025 qui prétend jouer « sur Crésus » doit être relu avec prudence — il peut viser un miroir bloqué, un site homonyme ou une confusion avec d'autres marques. L'ANJ rappelle par ailleurs que les jeux de casino en ligne comme les machines à sous et la roulette ne sont pas autorisés en France, et qu'une licence étrangère ne vaut pas autorisation française.
Cette page est un guide éditorial indépendant. Nous ne sommes ni l'ancien opérateur ni son support, nous ne collectons ni documents d'identité ni données bancaires, et nous ne pouvons pas récupérer un ancien solde. Si vous cherchez plutôt à comprendre la procédure de fermeture ou les suites possibles pour un ancien compte, nos pages dédiées détaillent ces sujets séparément.
Chronologie complète de la fermeture de Crésus Casino · Communiqué de l'ANJ sur le blocage de cresuscasino.com
Avis sur les retraits : demande, approbation et réception sont trois dates différentes
Autre exemple, plus ancien : en janvier 2023, l'utilisateur Fj2 déclare un retrait de 50 € et une attente de 5 jours ouvrés, tandis que d'autres réponses évoquent des délais différents. Là encore, aucune confirmation de réception n'apparaît dans le fragment vérifié. Ces deux fils illustrent la même leçon méthodologique : un avis crédible doit séparer la date de demande, la date d'approbation par l'opérateur et la date de crédit bancaire effectif. « Approuvé » est un statut interne au casino ; « reçu » est un mouvement visible sur votre relevé.
Exemple hypothétique de calcul, pour bien lire vos propres dates : supposons une demande faite un vendredi soir, approuvée le mardi suivant. En jours calendaires, quatre jours se sont écoulés avant l'approbation ; en jours ouvrés, seulement deux. Si le virement part mardi et que votre banque crédite sous 2 à 3 jours ouvrés, la réception tombe jeudi ou vendredi — soit 6 à 7 jours calendaires après la demande, sans qu'aucun « retard anormal » soit démontré. Inversement, si le statut reste « en attente » dix jours après la demande, le blocage est côté opérateur, pas côté banque. Cette distinction change complètement la marche à suivre.
Ces témoignages historiques ne constituent ni un délai garanti ni une statistique représentative. Nous ne publions aucune moyenne de jours de paiement : deux ou trois récits datés ne font pas un échantillon. Pour la méthode complète de suivi d'un retrait et les preuves à conserver, consultez notre page retraits et remboursements.
| Étape | Qui la contrôle | Preuve à conserver |
|---|---|---|
| Demande de retrait | Le joueur | Capture horodatée de la demande |
| Approbation | L'opérateur | E-mail ou statut « approuvé » daté |
| Virement émis | L'opérateur / son prestataire | Référence de transaction |
| Crédit bancaire | La banque | Relevé montrant la réception |
Dépôts échoués : autorisation refusée ou débit réel, le relevé tranche
En juillet 2022, un autre fil relayé par Ginie au nom de Karine évoque deux dépôts par carte « échoués ». Le modérateur pose alors la question décisive : y a-t-il eu un débit bancaire réel ? Le fil ne tranche pas. C'est exactement le bon réflexe. Une autorisation refusée peut afficher un message d'erreur côté casino sans aucun mouvement définitif côté banque ; un débit comptabilisé, lui, apparaît sur le relevé avec une date de valeur. Les deux situations appellent des actions différentes.
Exemple hypothétique : vous tentez un dépôt de 100 € un lundi, message « transaction échouée ». Vérifiez votre relevé sous 48 à 72 heures. Cas 1 : aucune ligne, ou une ligne « en cours » qui disparaît — il s'agissait d'une empreinte d'autorisation, il n'y a rien à rembourser. Cas 2 : une ligne comptabilisée de 100 € persiste — le débit est réel, et c'est là qu'un dossier de réclamation auprès de l'opérateur, puis le cas échéant de votre banque, se justifie. Conservez relevé, captures d'erreur et e-mails échangés, datés.
Ces cas relèvent de notre page retraits et remboursements, qui détaille les pièces utiles. Nous ne donnons aucun délai de chargeback ni garantie de résultat : les procédures bancaires varient, et un conseil individualisé auprès de votre banque reste la voie appropriée.
- Relevez la date et le montant exacts de la tentative de dépôt.
- Vérifiez le relevé bancaire après 48 à 72 heures : ligne comptabilisée ou simple autorisation.
- Conservez captures d'erreur, e-mails du support et relevé en local.
- Si le débit est réel et non crédité, réclamez par écrit à l'opérateur, puis informez votre banque.
Vous cherchiez une autre offre ?
Consultez les offres partenaires et vérifiez leur disponibilité, leurs conditions et leur statut. Ce parcours est distinct de toute démarche concernant un ancien solde Crésus.
Découvrir les offres partenaires ↗Compte bloqué avec des gains : un cas individuel n'est pas la fermeture générale
En octobre 2022, un fil relayé par Ginie au nom de Romero décrit un compte Crésus bloqué alors que 4 000 € de gains étaient revendiqués. Le modérateur liste des causes possibles de blocage — vérification d'identité, conditions de bonus, multi-comptes — sans établir la cause réelle de ce cas précis. Le fil ne dit ni pourquoi le compte a été fermé, ni si l'argent a été versé. Il serait malhonnête de transformer les hypothèses du modérateur en explication officielle.
Ce type d'avis doit être distingué de la fermeture de l'opérateur entier en 2024. Un blocage individuel en 2022 relevait d'une décision interne, contestable auprès du support de l'époque. La fermeture permanente de septembre 2024, confirmée par l'ANJ, met fin au service pour tous. Mélanger les deux conduit à de mauvaises actions : chercher un « déblocage » auprès d'un opérateur qui n'existe plus, ou au contraire renoncer à une réclamation documentée qui aurait pu être tentée du vivant du site.
Si vous retrouvez d'anciens identifiants et que la connexion échoue aujourd'hui, l'explication la plus probable est structurelle : le site est bloqué et fermé, ce n'est pas un problème de mot de passe. Notre page connexion détaille ce diagnostic et ce qu'il est encore raisonnable de tenter — sans contournement de blocage ni schéma pour accéder à un site interdit.
Les discussions de septembre 2025 concernent d'autres marques, pas Crésus
Ce fil de 2025 a une utilité réelle pour le lecteur d'avis : il montre que les recommandations de forums vieillissent vite. Une « alternative » suggérée par un utilisateur dans la discussion s'avère elle-même fermée quelques messages plus tard. Toute liste d'alternatives copiée d'un ancien fil doit donc être revérifiée à la date de lecture, avec le statut actuel de chaque marque.
Notre page alternatives applique cette règle : chaque piste est datée et son statut vérifié, sans présenter aucun site comme un successeur officiel de Crésus — aucun n’est établi dans les sources vérifiées. Et si vous êtes en auto-exclusion, aucune de ces pistes ne vous concerne : ne cherchez pas à contourner une protection que vous avez vous-même demandée.
Comment lire un avis Crésus sans se tromper : la méthode en quatre contrôles
Premier contrôle : la date. Un avis de 2021 à 2023 décrit le service tel qu'il fonctionnait ; un avis posté après septembre 2024 qui prétend jouer sur Crésus doit être relu comme un signalement de miroir, d'homonyme ou de confusion. Deuxième contrôle : la preuve. « J'attends depuis 5 jours » est une déclaration ; un relevé montrant un débit non remboursé est un document. Les deux n'ont pas le même poids, et nos résumés de cas indiquent toujours lequel des deux est disponible.
C'est pourquoi cette page ne publie ni note globale, ni pourcentage de joueurs satisfaits, ni délai moyen de paiement. Aucune statistique de laboratoire n'existe à ce jour et aucune ne sera inventée. Ce que nous pouvons offrir, c'est une collection de cas datés, sourcés, avec leur statut de preuve explicite — et la méthode pour interpréter les vôtres. Pour signaler une erreur factuelle dans cette page, notre contact reçoit les rapports éditoriaux uniquement ; nous ne traitons aucune demande de remboursement.
Quelle preuve manque pour conclure dans chaque dossier ?
Dans le récit CresusFail de juin 2021, il faut relier un débit bancaire définitif à un crédit du compte ou à un remboursement. Les trois mois d’attente sont une durée rapportée par l’auteur, pas un délai moyen mesuré. La réponse concernant un remboursement chez Tortuga appartient à une autre personne et à une autre marque. Pour compléter le dossier Crésus, une mise à jour utile donnerait la référence de l’opération et la date réelle du crédit ou du remboursement.
Le cas Karine de juillet 2022 se situe avant cette étape. Deux tentatives de dépôt sont décrites comme échouées, mais le fil lu ne confirme pas le débit définitif. Une autorisation temporaire, un refus sans débit et une somme débitée sans crédit du compte demandent des pièces différentes. La question du modérateur sur le relevé bancaire est donc centrale. Déduire une perte définitive de la seule mention « échec » ferait disparaître précisément le fait qu’il reste à établir.
Le récit Romero d’octobre 2022 concerne autre chose : un compte décrit comme bloqué avec 4 000 € affichés. Le montant rapporté n’est pas une preuve de virement reçu, et le fil ne donne ni motif confirmé ni issue définitive. Une réponse ultérieure pourrait apporter ces informations, sans pour autant démontrer que tous les blocages avaient la même cause. Ce dossier ne doit pas être fusionné avec les dépôts échoués, même si les deux situations empêchent l’utilisateur de disposer de son argent.
Pour le retrait de 50 € décrit par Fj2 en janvier 2023, les cinq jours ouvrés sont l’attente mentionnée dans le message, pas une durée totale de traitement connue. Le dénouement manque dans les éléments lus. La même prudence vaut pour Choupet en avril 2024 : approbation au 15 avril, attente décrite au 20 avril et date évoquée par le support au 26 avril restent trois événements distincts. Aucun ne remplace une date de réception bancaire.
Pour votre propre lecture, créez une ligne par personne, marque et opération. Séparez la date du message, la date de l’événement et la date d’une éventuelle mise à jour. Gardez une case pour le montant rapporté, une autre pour le document disponible et une dernière pour ce qui reste inconnu. Une case vide est préférable à une conclusion inventée. Si un auteur revient annoncer un paiement, ajoutez cette mise à jour sans effacer la chronologie initiale.
Cette méthode ne produit pas une note sur cinq ou un taux de satisfaction. Elle produit un dossier vérifiable : qui affirme quoi, à quelle date, sur quelle marque et avec quelle issue visible. Pour publier votre propre récit, retirez les numéros de compte, les pièces d’identité et les données de carte. Les dates, les statuts successifs et les références partiellement masquées peuvent rendre l’explication utile sans exposer l’ensemble de vos documents personnels.
Une dernière distinction concerne les montants. Un solde déclaré de 4 000 €, un retrait demandé de 50 € et un dépôt refusé de 100 € ne sont pas trois mesures comparables d’un même service. Le premier concerne l’accès au compte, le deuxième une demande de paiement et le troisième une tentative d’alimentation. Les additionner produirait un total spectaculaire sans signification. Comparez uniquement des événements de même nature, en conservant pour chacun la date, la marque et l’état de preuve. Ce principe explique pourquoi le guide présente des dossiers séparés plutôt qu’un classement chiffré des problèmes de Crésus.
Questions fréquentes
Crésus Casino existe-t-il encore en 2026 ?
Non. L'ANJ a obtenu le blocage de cresuscasino.com le 20 juin 2024 et son rapport annuel 2024 confirme une fermeture permanente depuis septembre 2024. Tout site se présentant comme Crésus aujourd'hui n'est pas l'opérateur d'origine en activité.
Les avis positifs sur les retraits de Crésus sont-ils fiables ?
Mon dépôt a « échoué » mais je crains un débit : que vérifier ?
Consultez votre relevé bancaire après 48 à 72 heures. Une autorisation refusée disparaît sans mouvement définitif ; un débit comptabilisé persiste avec une date de valeur. Seul le second cas justifie un dossier de réclamation, relevé et captures à l'appui.
Puis-je récupérer l'argent d'un ancien compte Crésus ?
Nous ne pouvons pas le faire pour vous : ce guide est indépendant et ne traite aucune réclamation financière. Conservez vos preuves locales (relevés, e-mails, captures) et rapprochez-vous de votre banque ou d'un conseil pour évaluer les options individuelles.